Bảo hiểm Bảo Tâm An Bảo Long: điều kiện và quyền lợi
Bảo Tâm An là sản phẩm bảo hiểm tai nạn con người của Tổng Công ty Cổ phần Bảo hiểm Bảo Long, không phải bảo hiểm sức khỏe – chỉ chi trả khi tổn thất hoặc thương tích phát sinh từ tai nạn, không chi trả cho ốm đau, bệnh tật thông thường. Bài viết trình bày điều kiện tham gia, các hậu quả do tai nạn được xem xét, loại trừ và thủ tục bồi thường.
Thông tin nhanh về Bảo hiểm Bảo Tâm An
| Nội dung | Thông tin |
|---|---|
| Sản phẩm | Bảo hiểm Bảo Tâm An |
| Doanh nghiệp bảo hiểm | Tổng Công ty Cổ phần Bảo hiểm Bảo Long |
| Loại sản phẩm | Bảo hiểm tai nạn con người |
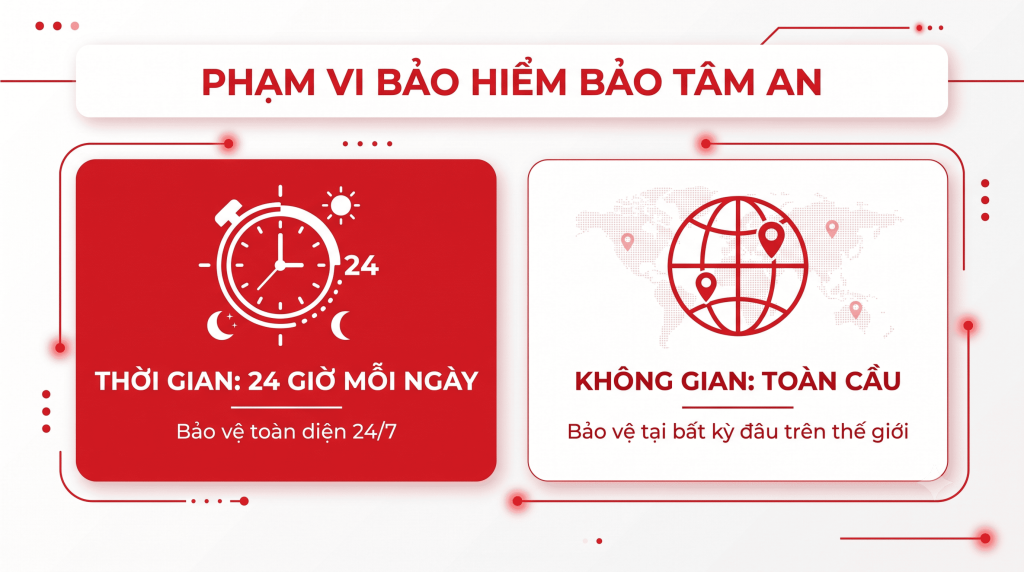
| Phạm vi thời gian và không gian | 24 giờ mỗi ngày, tại bất kỳ đâu trên thế giới, theo phạm vi và loại trừ của hợp đồng |
Bảo hiểm Bảo Tâm An là gì và do doanh nghiệp nào bảo hiểm?
Bảo Tâm An là sản phẩm bảo hiểm tai nạn con người do Tổng Công ty Cổ phần Bảo hiểm Bảo Long cung cấp.
Đây có phải là bảo hiểm sức khỏe không?
Không. Đây là bảo hiểm tai nạn con người – phạm vi cơ bản là tổn thất hoặc thương tích do tai nạn trong thời hạn bảo hiểm, dẫn đến các hậu quả được quy định cụ thể.
Tai nạn ở đây được hiểu là sự kiện bất ngờ hoặc không lường trước, do một lực từ bên ngoài, mạnh và có thể nhìn thấy được, xảy ra trong thời hạn bảo hiểm, là nguyên nhân trực tiếp dẫn đến thương tích hoặc chết, và nằm ngoài sự kiểm soát của người được bảo hiểm. Đau ốm, bệnh tật, nhiễm khuẩn và các điều kiện y tế có trước đều bị loại trừ, trừ một số ngoại lệ cụ thể được nêu bên dưới.
Bảo hiểm áp dụng ở đâu và vào lúc nào?
Áp dụng 24 giờ mỗi ngày, ở bất kỳ đâu trên thế giới – nhưng vẫn phải nằm trong phạm vi bảo hiểm và không rơi vào các điểm loại trừ của hợp đồng.
Ai có thể tham gia?
Người được bảo hiểm phải từ 18 đến không quá 70 tuổi tại ngày hợp đồng có hiệu lực, hoặc không quá 72 tuổi tại ngày tái tục. Người bị bệnh tâm thần và/hoặc mất tay chân vĩnh viễn không đáp ứng điều kiện tham gia.
| Thời điểm đối chiếu | Điều kiện tuổi |
|---|---|
| Ngày hiệu lực | Từ 18 đến không quá 70 tuổi |
| Ngày tái tục | Không quá 72 tuổi |
Những hậu quả nào do tai nạn được xem xét chi trả?
Bốn hậu quả chính: tử vong, thương tật toàn bộ vĩnh viễn, thương tật bộ phận vĩnh viễn và thương tật toàn bộ tạm thời – mỗi loại có điều kiện chi trả riêng. Mức tiền cụ thể cho từng quyền lợi không có trong tài liệu dùng để viết bài này.
Thương tích dẫn đến tử vong trong vòng 180 ngày kể từ ngày xảy ra tai nạn được chi trả 100% số tiền bảo hiểm – kể cả trường hợp người được bảo hiểm phải nằm viện điều trị liên tục rồi qua đời vì chính thương tích đó.
Thương tật toàn bộ vĩnh viễn được xác định thế nào?
Phải đáp ứng đồng thời cả ba điều kiện sau – đây không phải khoản được giải quyết ngay sau tai nạn:
| Điều kiện | Nội dung |
|---|---|
| Mức độ ảnh hưởng | Hoàn toàn và vĩnh viễn không thể làm công việc bình thường hằng ngày hoặc bất kỳ công việc nào khác |
| Thời gian | Tình trạng kéo dài liên tục ít nhất 12 tháng, không gián đoạn, kể từ ngày xảy ra tai nạn |
| Xác nhận | Bác sĩ hoặc Hội đồng giám định y khoa xác nhận thương tật là toàn bộ, liên tục và vĩnh viễn cho đến hết đời |
Thương tật bộ phận vĩnh viễn được xác định theo tỷ lệ nào?
Theo bảng 20 mục dưới đây – lưu ý đây là tỷ lệ phần trăm số tiền bảo hiểm, không phải mức tiền cụ thể:
| STT | Mô tả thương tật | Tỷ lệ |
|---|---|---|
| 1 | Mất cả hai tay từ khớp cổ tay, hoặc hai chân từ khớp cổ chân, hoặc mất thị giác cả hai mắt | 100% |
| 2 | Mất một tay từ khớp cổ tay và một chân từ khớp cổ chân | 100% |
| 3 | Mất một tay từ khớp cổ tay và mất thị giác một mắt | 100% |
| 4 | Mất một chân từ khớp cổ chân và mất thị giác một mắt | 100% |
| 5 | Mất một tay từ khớp cổ tay | 60% |
| 6 | Mất một chân từ khớp cổ chân | 60% |
| 7 | Mất thị giác một mắt | 60% |
| 8 | Mất toàn bộ đốt ngón cái bàn tay phải | 20% |
| 9 | Mất toàn bộ đốt ngón cái bàn tay trái | 15% |
| 10 | Mất một đốt ngón cái bàn tay phải | 15% |
| 11 | Mất một đốt ngón cái bàn tay trái | 10% |
| 12 | Mất toàn bộ đốt ngón trỏ/giữa/đeo nhẫn/út bàn tay phải | 10% |
| 13 | Mất toàn bộ đốt ngón trỏ/giữa/đeo nhẫn/út bàn tay trái | 7% |
| 14 | Mất hai đốt ngón trỏ/giữa/đeo nhẫn/út bàn tay phải | 8% |
| 15 | Mất hai đốt ngón trỏ/giữa/đeo nhẫn/út bàn tay trái | 6% |
| 16 | Mất một đốt ngón trỏ/giữa/đeo nhẫn/út bàn tay phải | 5% |
| 17 | Mất một đốt ngón trỏ/giữa/đeo nhẫn/út bàn tay trái | 3% |
| 18 | Mất hai đốt ngón chân cái | 5% |
| 19 | Mất một đốt ngón chân cái | 3% |
| 20 | Mất một ngón của các ngón chân còn lại | 2% |
Dù cộng dồn nhiều tỷ lệ, Bảo Long không trả vượt quá 100% số tiền bảo hiểm của quyền lợi thương tật bộ phận vĩnh viễn.
Người thuận tay trái có bị tính khác không?
Có, ở các mục 8-17: nếu người được bảo hiểm thuận tay trái, bàn tay/bàn chân bên trái trong bảng được hiểu là bên phải và ngược lại. Tỷ lệ phần trăm không đổi, chỉ đổi cách xác định bên trái/phải.
Sau khi đã nhận một khoản chi trả thương tật bộ phận dưới 100%, số tiền bảo hiểm cho phần thời gian còn lại của hợp đồng sẽ là phần chênh lệch còn lại – không được khôi phục về mức ban đầu.
Nghỉ làm do tai nạn bao lâu thì được xem xét trợ cấp?
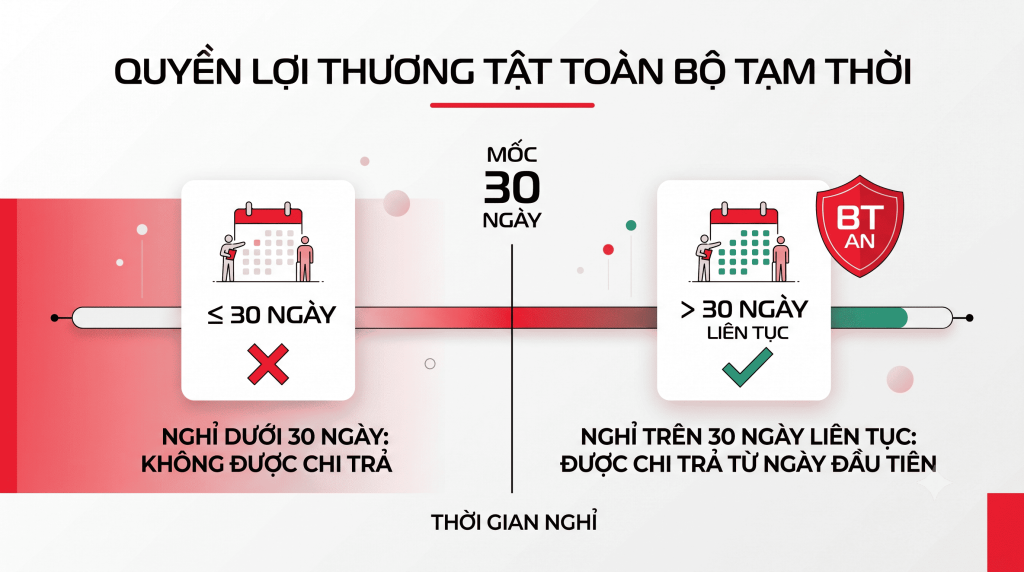
Phải nghỉ làm liên tục hơn 30 ngày và được bác sĩ xác nhận mới được chi trả quyền lợi thương tật toàn bộ tạm thời — nghỉ dưới 30 ngày liên tiếp không được thanh toán.
Cách tính: 1/30 × mức trợ cấp hàng tháng × số ngày bị thương tật được bác sĩ xác nhận, tính từ ngày đầu tiên một khi đã đủ điều kiện vượt quá 30 ngày liên tiếp. Mức trợ cấp hàng tháng cụ thể và số tháng tối đa không có trong tài liệu dùng để viết bài này.
Người có công việc thường xuyên và người làm nghề tự do được xét khác nhau thế nào?
| Nhóm | Điều kiện để được xét thương tật toàn bộ tạm thời |
|---|---|
| Người có công việc thường xuyên | Hoàn toàn không thể làm công việc thường xuyên và bất kỳ công việc có thù lao nào khác |
| Người không có công việc thường xuyên, hoặc làm nghề tự do | Phải nằm viện ít nhất 8 giờ liên tiếp trong một ngày do thương tích |
“Công việc thường xuyên” là công việc mang lại thu nhập chính, làm trung bình hơn 30 giờ/tuần cho người sử dụng lao động, trên cơ sở lâu dài theo hợp đồng lao động.
“Làm nghề tự do” có nghĩa khá hẹp: chỉ tính khi người được bảo hiểm (hoặc thành viên gia đình trực tiếp) là chủ sử dụng lao động của chính mình, hoặc người được bảo hiểm/vợ-chồng sở hữu từ 5% giá trị tài sản trở lên của cơ sở kinh doanh đó. Tài xế công nghệ, người bán hàng online hay chủ quán nhỏ không đương nhiên thuộc nhóm này – cần đối chiếu từng trường hợp cụ thể với định nghĩa trên.
Ngộ độc thực phẩm, ngạt thở và khủng bố có được xem xét không?
Ngộ độc thực phẩm có thể được xem xét cho tử vong hoặc thương tích, nếu không xuất phát từ hành động cố ý của người được bảo hiểm – nhưng dị ứng thực phẩm thì không được bảo hiểm. Đây là mở rộng cần đọc cùng loại trừ chung về ốm đau/bệnh tật/nhiễm khuẩn, nên không phải mọi trường hợp ngộ độc đều chắc chắn được chi trả.
Ngộ độc hoặc ngạt do khói, khí độc, khí gas, hoặc ngạt nước được xem xét khi xảy ra bất ngờ, ngẫu nhiên, không lường trước và không do hành động có chủ ý.
Khủng bố chỉ được xem xét khi người được bảo hiểm tử vong hoặc bị thương do hành động khủng bố, xảy ra trong phạm vi địa lý được bảo hiểm, và sự kiện đó được cơ quan có thẩm quyền tại nơi xảy ra công bố chính thức là khủng bố – nếu không có công bố chính thức, điều kiện này chưa được đáp ứng.
Những trường hợp và nghề nghiệp nào bị loại trừ?
| Nhóm | Nội dung loại trừ |
|---|---|
| Sức khỏe và điều trị | Đau ốm, bệnh tật, nhiễm khuẩn (trừ nhiễm khuẩn mưng mủ, uốn ván, bệnh dại từ vết thương/vết cắt do tai nạn); điều trị y khoa, điều trị phẫu thuật, các trường hợp nha khoa |
| Thai sản và tình trạng y tế | Mang thai, sinh con, sẩy thai, phá thai, vô sinh, phẫu thuật thẩm mỹ, kiểm tra thị lực, rối loạn tâm thần, bệnh hoa liễu hoặc bệnh lây qua đường tình dục khác, và các điều kiện y tế có trước |
| Hành vi và bối cảnh | Tự tử hoặc tự gây thương tích; hành động khi say rượu bia, dùng chất kích thích/ma túy; chiến tranh, xâm lược, nội chiến, bạo động, đình công |
Ngoài ra, tử vong hoặc thương tích khi làm các công việc/hoạt động sau cũng bị loại trừ:
| STT | Hoạt động hoặc nghề nghiệp bị loại trừ |
|---|---|
| 1 | Lặn và các nghề liên quan |
| 2 | Đánh bắt thủy sản xa bờ |
| 3 | Công nhân hầm mỏ, nhân viên làm việc dưới mặt đất |
| 4 | Làm việc ở độ cao trên 30m so với mặt đất |
| 5 | Xưởng cưa và xẻ gỗ |
| 6 | Công nhân nhà máy chế biến chất nổ, vũ khí, đạn dược |
| 7 | Công nhân ngành chế biến dầu thô, khai thác gas và dầu mỏ |
| 8 | Khai thác đá |
| 9 | Công nhân ngành amiăng, năng lượng hạt nhân nguyên tử |
| 10 | Nghiên cứu khoa học ngoài không gian |
Phí được thanh toán ra sao, chậm đóng phí có ảnh hưởng gì?
Bên mua chọn đóng phí theo ngày, tuần, tháng hoặc năm – cách thức cụ thể ghi trên Giấy chứng nhận bảo hiểm. Phí được trừ trực tiếp từ tài khoản của bên mua (tài khoản điện thoại, ngân hàng hoặc ví điện tử đều được). Mức phí cụ thể không có trong tài liệu dùng để viết bài này.
Nếu đến hạn mà không đóng phí kỳ tiếp theo, hợp đồng tự động chấm dứt hiệu lực và Bảo Long không còn trách nhiệm bảo hiểm. Trong vòng 60 ngày kể từ ngày không đóng phí, nếu bạn đóng phí kỳ kế tiếp, hợp đồng sẽ tự động khôi phục hiệu lực – nhưng chỉ tính từ thời điểm đóng phí trở đi, không hồi tố cho những tổn thất xảy ra trước đó.
Khi được bồi thường, phí còn lại có bị trừ vào không?
Có thể. Nếu cách đóng phí trên Giấy chứng nhận không phải trả một lần trọn năm, Bảo Long có quyền trừ toàn bộ phí còn phải đóng cho thời gian còn lại của hợp đồng vào số tiền bồi thường – nên số tiền thực nhận có thể thấp hơn số tiền bồi thường được duyệt.
Mua nhiều hợp đồng Bảo Tâm An có được cộng quyền lợi không?
Không. Nếu một người tham gia nhiều hơn một hợp đồng Bảo Tâm An, Bảo Long chỉ giải quyết theo hợp đồng có quyền lợi cao nhất; các hợp đồng Bảo Tâm An còn lại bị chấm dứt hiệu lực.
Tuy nhiên, quyền lợi Bảo Tâm An vẫn được thanh toán song song với quyền lợi từ các loại bảo hiểm khác (không phải Bảo Tâm An) mà bạn đang tham gia – giới hạn “chỉ tính hợp đồng cao nhất” chỉ áp dụng khi trùng cùng một sản phẩm.
Khi xảy ra tai nạn, hồ sơ và thời hạn bồi thường thế nào?
Tai nạn cần được báo cho Bảo Long nhanh nhất có thể; trường hợp tử vong phải báo ngay lập tức, trừ khi có trở ngại khiến không thể báo ngay thì báo trong thời gian sớm nhất có thể sau đó. Thời hạn nộp hồ sơ yêu cầu bồi thường là 1 năm kể từ ngày xảy ra tai nạn hoặc sự kiện bảo hiểm (không tính thời gian xảy ra sự kiện bất khả kháng).
| Hồ sơ hoặc thông tin | Yêu cầu |
|---|---|
| Đơn yêu cầu | Giấy yêu cầu thanh toán quyền lợi bảo hiểm theo mẫu của Bảo Long |
| Giấy tờ nhận diện và hợp đồng | Bản sao CMND/hộ chiếu, Giấy chứng nhận bảo hiểm, Hợp đồng bảo hiểm hoặc sửa đổi bổ sung |
| Tai nạn giao thông | Bản sao giấy phép lái xe, giấy tờ xe hợp lệ nếu tai nạn xảy ra khi điều khiển xe từ 50cc trở lên; biên bản tai nạn có xác nhận phù hợp |
| Điều trị | Xác nhận điều trị của cơ quan y tế và chứng từ y tế liên quan |
| Nghỉ làm | Xác nhận của người sử dụng lao động về thời gian nghỉ làm, nếu người bị nạn có công việc thường xuyên |
| Tử vong hoặc ủy quyền | Giấy chứng tử và chứng từ chứng minh quyền thừa kế hợp pháp; giấy ủy quyền hợp pháp nếu ủy quyền nhận tiền |
Bảo Long thanh toán trong 15 ngày làm việc kể từ khi nhận đủ chứng cứ hợp lệ, hoặc tối đa 30 ngày làm việc nếu cần xác minh hồ sơ. Nếu đã gửi văn bản đề nghị cơ quan chức năng xác minh mà sau 90 ngày vẫn chưa có kết quả, Bảo Long phải tự chủ động xác minh và xem xét giải quyết bồi thường.
Câu hỏi thường gặp (FAQ)
Bảo hiểm Bảo Tâm An là sản phẩm của doanh nghiệp nào?
Tổng Công ty Cổ phần Bảo hiểm Bảo Long. “Bảo Tâm An” là tên sản phẩm, không phải tên công ty.
Bảo hiểm Bảo Tâm An có phải là bảo hiểm sức khỏe không?
Không. Đây là bảo hiểm tai nạn con người — loại trừ đau ốm, bệnh tật, nhiễm khuẩn và các điều kiện y tế có trước, trừ một số ngoại lệ cụ thể.
Bảo hiểm Bảo Tâm An áp dụng ở đâu và lúc nào?
24 giờ mỗi ngày, ở bất kỳ đâu trên thế giới, nhưng vẫn phải nằm trong phạm vi và không rơi vào các điểm loại trừ của hợp đồng — không phải mọi sự kiện đều được bồi thường.
Ai có thể tham gia Bảo Tâm An?
Từ 18 đến không quá 70 tuổi tại ngày hiệu lực, hoặc không quá 72 tuổi tại ngày tái tục. Người bị bệnh tâm thần và/hoặc mất tay chân vĩnh viễn không đủ điều kiện tham gia.
Thương tật toàn bộ vĩnh viễn có được giải quyết ngay sau tai nạn không?
Không. Phải hoàn toàn và vĩnh viễn không thể làm việc, kéo dài liên tục ít nhất 12 tháng, và được bác sĩ hoặc Hội đồng giám định y khoa xác nhận là vĩnh viễn.
Nghỉ làm dưới 30 ngày do tai nạn có được trợ cấp không?
Không. Phải nghỉ liên tục hơn 30 ngày và được bác sĩ xác nhận mới được chi trả.
Người không có công việc thường xuyên được xét thương tật toàn bộ tạm thời thế nào?
Phải nằm viện ít nhất 8 giờ liên tiếp trong một ngày do thương tích. “Công việc thường xuyên” là công việc làm trung bình hơn 30 giờ/tuần cho người sử dụng lao động, trên cơ sở lâu dài theo hợp đồng lao động.
Ngộ độc thực phẩm và dị ứng thực phẩm có cùng được bảo hiểm không?
Không giống nhau. Ngộ độc thực phẩm có thể được xem xét nếu không do cố ý; dị ứng thực phẩm thì không được bảo hiểm.
Khủng bố có được bảo hiểm không?
Chỉ khi sự kiện được cơ quan có thẩm quyền tại nơi xảy ra công bố chính thức là khủng bố.
Hồ sơ đầy đủ được giải quyết trong bao lâu?
15 ngày làm việc kể từ khi nhận đủ chứng cứ hợp lệ, tối đa 30 ngày nếu cần xác minh thêm.
Kết luận
Bảo Tâm An là bảo hiểm tai nạn con người của Bảo Long – chỉ chi trả khi tổn thất bắt nguồn từ tai nạn, với các điều kiện khá chặt chẽ cho từng loại thương tật (đặc biệt là mốc 12 tháng cho thương tật toàn bộ vĩnh viễn, và mốc 30 ngày cho thương tật toàn bộ tạm thời). Tài liệu dùng để viết bài không có Bảng quyền lợi, nên mức phí, số tiền bảo hiểm và mức trợ cấp cụ thể cần đối chiếu trực tiếp trên Giấy chứng nhận bảo hiểm của bạn.
Xem thông tin Bảo hiểm Bảo tâm an
Nội dung mang tính tham khảo, tổng hợp từ Quy tắc bảo hiểm Bảo Tâm An của Bảo Long. Quyền lợi, điều kiện, loại trừ, phí và tài liệu áp dụng cần được đối chiếu theo Giấy chứng nhận bảo hiểm, Hợp đồng bảo hiểm và chứng từ thực tế.