Bảo hiểm Toàn diện nhà ở PVI: phạm vi và điều kiện
Bảo hiểm Toàn diện nhà ở là sản phẩm bảo hiểm nhà ở do Tổng công ty Bảo hiểm PVI cung cấp trên Viettel Money. Sản phẩm gồm hai phần: Phần I bảo hiểm thiệt hại vật chất của ngôi nhà và tài sản bên trong; Phần II bảo hiểm trách nhiệm pháp lý của chủ nhà với bên thứ ba. Một số tài sản như vàng, tiền mặt, trang sức, phương tiện cơ giới, xe thô sơ và tranh không thuộc phạm vi “Tài sản bên trong được bảo hiểm”.
Lưu ý: phạm vi và giới hạn cụ thể áp dụng theo Giấy chứng nhận bảo hiểm hoặc Hợp đồng bảo hiểm thực tế; nội dung dưới đây là dữ liệu tham chiếu, tổng hợp từ điều khoản bảo hiểm của Bảo hiểm PVI.
Thông tin nhanh về Bảo hiểm Toàn diện nhà ở
| Nội dung | Thông tin |
|---|---|
| Sản phẩm | Bảo hiểm Toàn diện nhà ở |
| Doanh nghiệp bảo hiểm | Tổng công ty Bảo hiểm PVI |
| Phạm vi xác định cuối cùng | Giấy chứng nhận bảo hiểm hoặc Hợp đồng bảo hiểm và các Sửa đổi bổ sung |
Phần I và Phần II bảo hiểm những gì khác nhau?
Phần I bảo hiểm thiệt hại vật chất của ngôi nhà và tài sản bên trong. Phần II bảo hiểm trách nhiệm pháp lý mà chủ nhà phải gánh với bên thứ ba. Điểm loại trừ chung và điều kiện chung áp dụng cho cả hai phần.
| Phần | Đối tượng bảo hiểm | Giới hạn cần đối chiếu |
|---|---|---|
| Phần I | Thiệt hại vật chất đối với ngôi nhà hoặc tài sản bên trong do rủi ro thuộc phạm vi | Số tiền bảo hiểm hoặc Giới hạn trách nhiệm ghi trong chứng từ bảo hiểm |
| Phần II | Số tiền người được bảo hiểm phải bồi thường cho bên thứ ba trong quá trình sinh sống, sử dụng nhà | Giới hạn trách nhiệm ghi trong chứng từ bảo hiểm |
Hai phần bảo hiểm hai phạm vi khác nhau, nên không cộng Số tiền bảo hiểm của Phần I với Giới hạn trách nhiệm của Phần II thành một mức chung – mỗi phần đọc theo giới hạn riêng trên chứng từ bảo hiểm.
Mức khấu trừ là phần tổn thất người được bảo hiểm tự gánh cho mỗi tổn thất, hoặc mỗi chuỗi tổn thất cùng nguồn gốc.
Những rủi ro nào thuộc Phần I?
Phần I nêu bảy nhóm rủi ro, ký hiệu từ A đến H nhưng bỏ qua chữ F. Khi tổn thất xảy ra do một trong các rủi ro này, Bảo hiểm PVI bồi thường thiệt hại vật chất của ngôi nhà hoặc tài sản bên trong theo giới hạn ghi trên chứng từ bảo hiểm.
| Mục | Rủi ro | Lưu ý |
|---|---|---|
| A | Cháy do nổ hoặc bất kỳ nguyên nhân nào khác | Loại trừ tài sản tự lên men, tỏa nhiệt, tự cháy và tài sản bị đốt theo lệnh của cơ quan công quyền |
| B | Nổ bình gas, nồi hơi hoặc bình đun nước phục vụ sinh hoạt | Đọc cùng giới hạn ghi trong chứng từ bảo hiểm |
| C | Sét đánh trực tiếp | Đọc cùng giới hạn ghi trong chứng từ bảo hiểm |
| D | Giông bão, gió xoáy, lũ lụt, động đất, núi lửa | Đọc cùng giới hạn ghi trong chứng từ bảo hiểm |
| E | Tràn nước từ bể chứa, đường ống hoặc thiết bị chứa nước | Loại trừ tổn thất do nước từ hệ thống phòng cháy chữa cháy tự động |
| G | Trộm cắp, cướp tài sản kèm dấu hiệu đột nhập và/hoặc sử dụng vũ lực; bạo động, đình công, hành động ác ý của người ngoài gia đình | Phải có dấu hiệu đột nhập hoặc sử dụng vũ lực, và đúng chủ thể gây ra theo quy định |
| H | Đâm va, vật thể từ trên không rơi, cây đổ, cành gãy hoặc vật khác rơi vào ngôi nhà | Có điều kiện về quyền sở hữu, quản lý và hành động cố tình |
Những tài sản nào không thuộc phạm vi bảo hiểm?
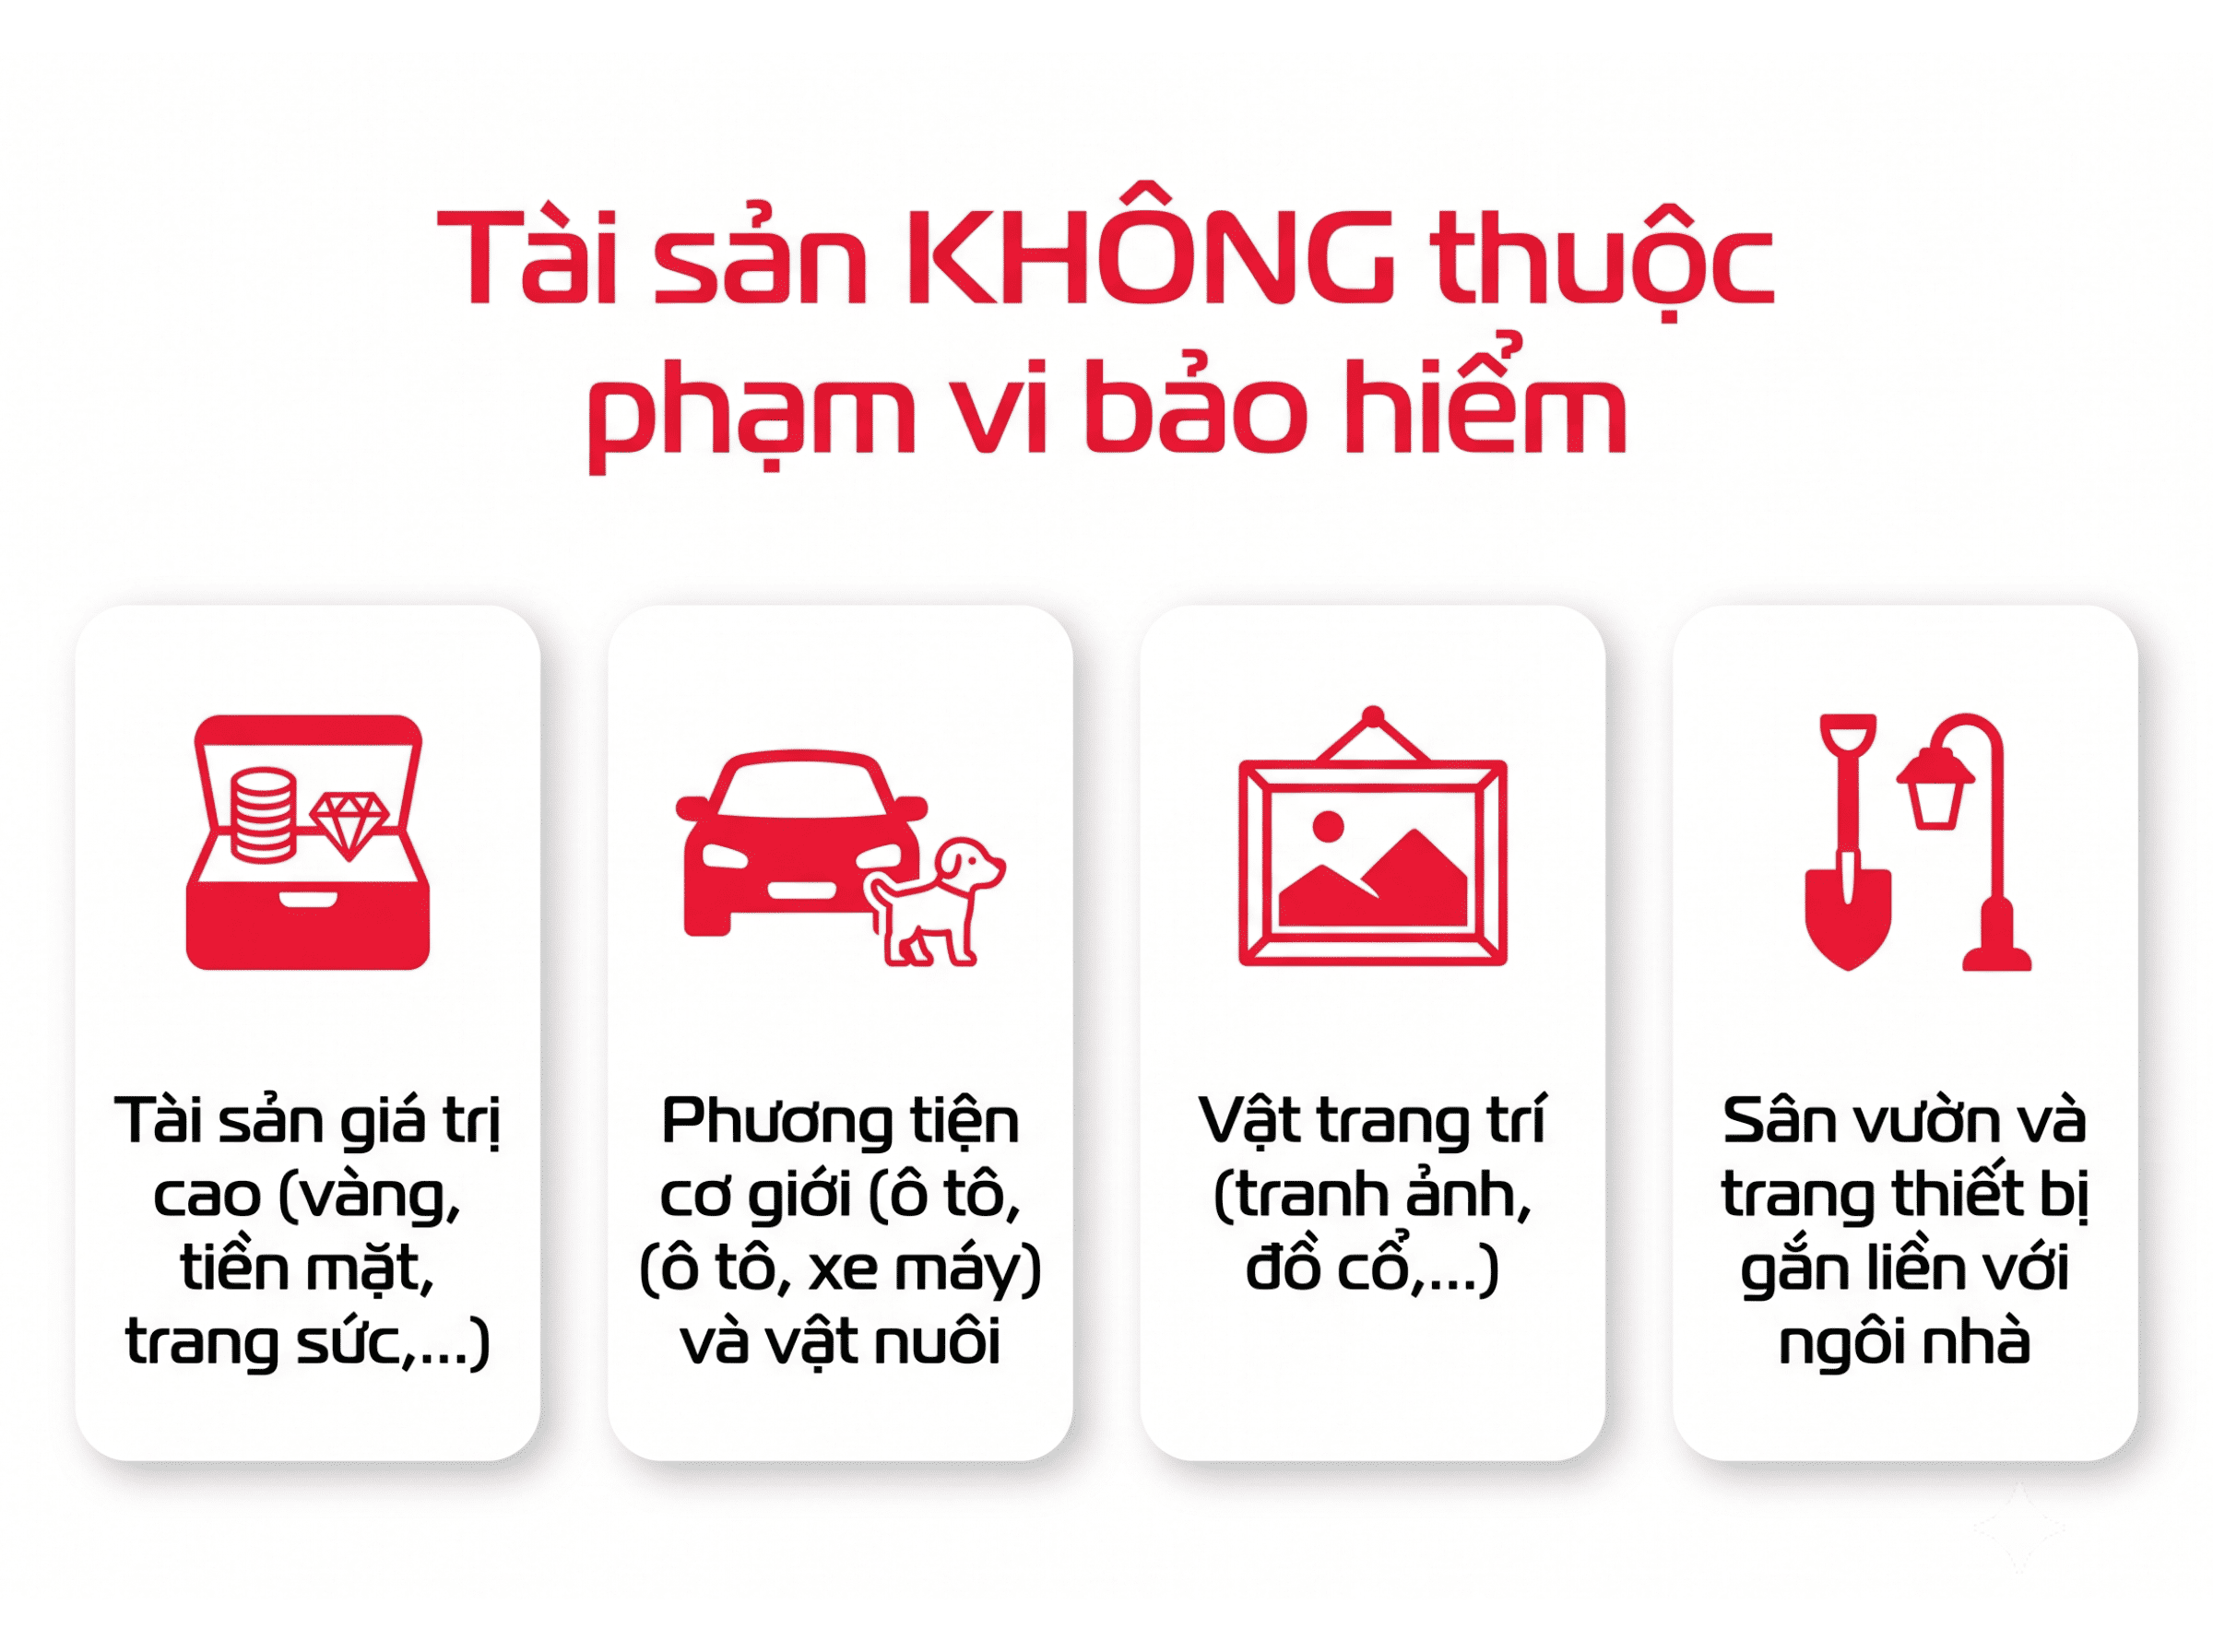
Vàng, bạc, đá quý, tiền mặt, tiền xu, đồ trang sức và chứng từ có giá không thuộc “Tài sản bên trong được bảo hiểm”. Động vật, thực vật, phương tiện cơ giới, xe thô sơ, tranh và vật dụng trang trí cũng không được xếp vào nhóm này.
| Nhóm không thuộc phạm vi | Diễn giải |
|---|---|
| Tài sản có giá trị đặc biệt | Vàng, bạc, đá quý, tiền mặt, tiền xu, đồ trang sức, chứng từ có giá hoặc có thể chuyển nhượng |
| Phương tiện và sinh vật | Phương tiện cơ giới, xe thô sơ, động vật, thực vật trong nhà |
| Vật trang trí | Tranh, vật dụng trang trí và các đồ vật tương tự |
| Bộ phận và hạng mục nhà | Thảm, giấy dán tường, cây cối, bụi cây, cỏ, bồn cỏ, đất, cát, sỏi, vỏ cây hoặc lớp phủ thực vật |
Tài sản bên trong được bảo hiểm phải có tên trong Danh mục đính kèm Giấy chứng nhận bảo hiểm hoặc Hợp đồng bảo hiểm.
Nhà tạm, nhà kho hay công trình tạm không bị loại trừ chỉ vì tên gọi – các hạng mục này chỉ bị loại khi không được xây bằng gạch, đá, bê tông, và không có mái che bằng kim loại, bê tông hoặc ngói.
Két sắt có được bảo hiểm và vì sao cần giữ chứng từ đồ đạc?
Két sắt được liệt kê như một hạng mục tài sản trong Danh mục, nhưng vàng, tiền và trang sức để bên trong két thì không. Danh mục chia làm hai nhóm – Đồ gia dụng, và Đồ gỗ nội thất và/hoặc két sắt – két sắt được bảo hiểm như một món đồ theo giới hạn của chương trình, không mở rộng sang tài sản cất bên trong.
Hóa đơn, ảnh chụp, số sê-ri và chứng từ nguồn gốc là căn cứ để xác định đặc điểm và giá trị tài sản bên trong. Nếu không đủ căn cứ này, mức bồi thường tối đa chỉ 40% Giới hạn trách nhiệm cho từng tài sản, và tổng các tài sản cùng nhóm cũng không vượt 40% Giới hạn trách nhiệm của nhóm đó – đây là trần bồi thường khi thiếu chứng từ, số tiền thực nhận vẫn còn chịu giới hạn chi phí thực tế và Mức khấu trừ.
Đi vắng dài ngày có ảnh hưởng đến bảo hiểm không?
Có. Ngôi nhà bị bỏ trống, không có người cư trú hoặc sử dụng liên tục từ 60 ngày trở lên (tính đến trước thời điểm xảy ra tổn thất) là trường hợp loại trừ chung.
Đồ điện tử hỏng có được bồi thường không?
Không. Hỏng hóc hoặc trục trặc về điện, điện tử, tình trạng không vận hành, lỗi của nhà sản xuất, lỗi vật liệu, lỗi thiết kế, thi công hoặc lắp đặt đều thuộc loại trừ riêng của Phần I. Đây là loại trừ theo nguyên nhân gây hỏng, không phải theo loại thiết bị.
Mất trộm trong nhà cần điều kiện nào để được bồi thường?
Trộm cắp hoặc cướp tài sản chỉ thuộc mục G khi đi kèm dấu hiệu đột nhập và/hoặc có sử dụng vũ lực. Nếu vụ việc không có cả hai dấu hiệu này thì nằm ngoài phạm vi mục G.
Tổn thất không rõ nguyên nhân cũng thuộc loại trừ riêng của Phần I. Với các vụ cháy, nổ hoặc trộm cướp, người được bảo hiểm phải báo ngay cho cảnh sát phòng cháy chữa cháy và công an địa phương gần nhất, đồng thời hỗ trợ việc chữa cháy, điều tra hoặc thu hồi tài sản khi được yêu cầu hợp lý.
Có những mức bảo hiểm nào để lựa chọn?
Sản phẩm có bốn mức Số tiền bảo hiểm để lựa chọn. Đây là dữ liệu tham chiếu – số tiền bảo hiểm áp dụng cho từng giao dịch cụ thể trên Viettel Money cần đối chiếu Giấy chứng nhận bảo hiểm.
| Chương trình | Số tiền bảo hiểm |
|---|---|
| Chương trình 01 | 150.000.000 đồng |
| Chương trình 02 | 300.000.000 đồng |
| Chương trình 03 | 500.000.000 đồng |
| Chương trình 04 | 800.000.000 đồng |
Danh mục vẫn chia làm hai nhóm quen thuộc – Đồ gia dụng, và Đồ gỗ nội thất và/hoặc két sắt – với ti vi, điều hòa, tủ lạnh, máy vi tính và két sắt là các hạng mục tiêu biểu, mỗi hạng mục có giới hạn riêng.
Những chi phí mở rộng nào được áp dụng tự động?
Phần I có năm điều khoản mở rộng áp dụng tự động, tính theo Số tiền bảo hiểm của ngôi nhà hoặc Tổng Số tiền bảo hiểm của Phần I – cần đối chiếu con số cụ thể trên chứng từ bảo hiểm của từng hợp đồng.
| Điều khoản mở rộng | Giới hạn |
|---|---|
| Chi phí Kiến trúc sư, Giám sát viên và Kỹ sư tư vấn | Không quá 10% Số tiền bảo hiểm của ngôi nhà; không áp dụng cho chi phí lập hồ sơ khiếu nại |
| Chi phí chữa cháy | Không quá 10% Số tiền bảo hiểm của ngôi nhà |
| Chi phí dọn dẹp hiện trường sau tổn thất | Không quá 10% Số tiền bảo hiểm của ngôi nhà |
| Chi phí bảo vệ tạm thời | Không quá 5% Số tiền bảo hiểm của ngôi nhà |
| Tiền cho thuê nhà (với chủ nhà đang cho thuê) hoặc chi phí chỗ ở tạm thời (với người dùng nhà để ở) | Không quá 0,5% Tổng Số tiền bảo hiểm của Phần I cho 1 tháng, và không quá 6 tháng trong thời hạn bảo hiểm |
Nhà không ở được có được trả tiền thuê chỗ ở tạm thời không?
| Việc cần làm | Thời hạn / yêu cầu |
|---|---|
| Thông báo tổn thất | Ngay bằng điện thoại |
| Xác nhận thông báo | Trong 5 ngày làm việc kể từ ngày xảy ra tổn thất |
| Cháy, nổ, trộm cướp | Báo ngay cho cảnh sát phòng cháy chữa cháy và công an địa phương gần nhất |
| Gửi yêu cầu bồi thường kèm bằng chứng | Trong 30 ngày kể từ ngày xảy ra sự cố, trừ khi được Bảo hiểm PVI cho phép gia hạn bằng văn bản |
| Thay đổi tài sản được bảo hiểm | Thông báo bằng văn bản trong 5 ngày |
Hồ sơ cần có chứng từ về nguồn gốc, đặc điểm, giá trị, thời gian sử dụng và nguyên nhân tổn thất. Nếu người được bảo hiểm không hợp tác hoặc gây khó khăn cho quá trình giải quyết, quyền lợi bảo hiểm có thể bị bãi bỏ.
Hủy bảo hiểm thì được hoàn phí thế nào?
Nếu người được bảo hiểm chủ động hủy, phí được điều chỉnh theo tỷ lệ phí ngắn hạn dưới đây. Nếu Bảo hiểm PVI hủy, công ty hoàn lại phần phí của thời gian còn lại sau khi trừ phần phí tương ứng với số ngày đã bảo hiểm trên 365 ngày. Trong cả hai trường hợp, chỉ hoàn phí nếu đến thời điểm chấm dứt chưa từng có lần nào người được bảo hiểm được chấp nhận trả tiền bồi thường.
| Thời hạn đã bảo hiểm khi tự hủy | Phí tính theo tỷ lệ ngắn hạn |
|---|---|
| Đến 3 tháng | 30% phí bảo hiểm năm |
| Trên 3 đến 6 tháng | 60% phí bảo hiểm năm |
| Trên 6 đến 9 tháng | 90% phí bảo hiểm năm |
| Trên 9 tháng | 100% phí bảo hiểm năm |
Việc hủy do người mua yêu cầu có hiệu lực vào ngày Bảo hiểm PVI nhận văn bản, hoặc ngày bắt đầu chấm dứt theo yêu cầu – tùy thời điểm nào đến sau. Khi Bảo hiểm PVI hủy, việc chấm dứt có hiệu lực sau 7 ngày kể từ ngày người được bảo hiểm nhận thông báo theo dấu bưu điện.
Bảng trên là dữ liệu tham chiếu về tỷ lệ phí ngắn hạn khi hủy hợp đồng; mức phí năm cụ thể theo từng chương trình cần đối chiếu Giấy chứng nhận bảo hiểm hoặc Hợp đồng bảo hiểm thực tế.
Câu hỏi thường gặp (FAQ)
Bảo hiểm Toàn diện nhà ở là gì?
Là sản phẩm bảo hiểm nhà ở do Tổng công ty Bảo hiểm PVI cung cấp trên Viettel Money, gồm Phần I (thiệt hại vật chất của nhà và tài sản bên trong) và Phần II (trách nhiệm pháp lý của chủ nhà với bên thứ ba).
Vàng, tiền mặt và trang sức để trong nhà có thuộc phạm vi không?
Không. Vàng, bạc, đá quý, tiền mặt, tiền xu, đồ trang sức và chứng từ có giá không thuộc “Tài sản bên trong được bảo hiểm”. Tranh, vật dụng trang trí, phương tiện cơ giới và xe thô sơ cũng không thuộc phạm vi này.
Két sắt và tài sản trong két được bảo hiểm thế nào?
Két sắt được bảo hiểm như một hạng mục tài sản trong Danh mục, nhưng vàng, tiền và trang sức để bên trong két thì không thuộc phạm vi bảo hiểm.
Không có hóa đơn đồ đạc thì bồi thường thế nào?
Khi không đủ căn cứ xác định đặc điểm và giá trị tài sản, mức bồi thường tối đa chỉ 40% Giới hạn trách nhiệm cho từng tài sản, và tổng các tài sản cùng nhóm cũng không vượt 40% Giới hạn trách nhiệm của nhóm – số tiền thực nhận vẫn chịu giới hạn chi phí thực tế và Mức khấu trừ.
Nhà bỏ trống bao lâu thì bị loại trừ?
Từ 60 ngày liên tục không có người cư trú hoặc sử dụng trở lên, tính đến trước thời điểm xảy ra tổn thất.
Mất trộm không có dấu hiệu đột nhập có được xem xét không?
Không. Trộm cắp hoặc cướp tài sản chỉ thuộc phạm vi bảo hiểm (mục G) khi đi kèm dấu hiệu đột nhập và/hoặc sử dụng vũ lực.
Đồ điện tử hỏng do lỗi kỹ thuật có thuộc phạm vi không?
Không. Hỏng hóc, trục trặc về điện, điện tử, lỗi nhà sản xuất, lỗi vật liệu, lỗi thiết kế, thi công hoặc lắp đặt đều thuộc loại trừ riêng của Phần I.
Nhà không ở được có được trả tiền thuê chỗ ở tạm thời không?
Có, tối đa 0,5% Tổng Số tiền bảo hiểm của Phần I cho 1 tháng và không quá 6 tháng, khi ngôi nhà tổn thất do rủi ro thuộc phạm vi khiến không thể tiếp tục sử dụng.
Cần báo tổn thất trong bao lâu?
Báo ngay bằng điện thoại, xác nhận bằng văn bản trong 5 ngày làm việc, và gửi yêu cầu bồi thường kèm bằng chứng trong 30 ngày kể từ ngày xảy ra sự cố.
Kết luận
Bảo hiểm Toàn diện nhà ở PVI tách rõ hai phạm vi: thiệt hại vật chất của nhà và tài sản bên trong, và trách nhiệm pháp lý với bên thứ ba. Khi đối chiếu với chứng từ bảo hiểm thực tế, người mua nên kiểm tra kỹ Danh mục tài sản, giới hạn theo từng hạng mục, Mức khấu trừ, điều kiện về nhà bỏ trống và thủ tục thông báo tổn thất.
Xem thông tin sản phẩm Bảo hiểm toàn diện nhà ở
Nội dung mang tính tham khảo, tổng hợp từ điều khoản bảo hiểm của Bảo hiểm PVI. Quyền lợi, điều kiện, loại trừ và giới hạn áp dụng theo Giấy chứng nhận bảo hiểm hoặc Hợp đồng bảo hiểm và các Sửa đổi bổ sung của giao dịch thực tế.